Высшая аудиторская палата Казахстана постепенно превращается из органа финансового контроля в один из наиболее влиятельных институтов государственного управления. Масштабные проверки министерств, национальных компаний и бюджетных программ, выявление многомиллиардных нарушений и передача материалов правоохранительным органам заставляют по-новому оценить роль государственных аудиторов. На фоне реорганизации антикоррупционной службы и усиления контроля за бюджетными расходами возникает вопрос: не становится ли ВАП новым центром влияния, способным воздействовать на чиновников эффективнее силовых структур? Об этом на своей официальной странице в Facebook написал политолог Ералы Нуржума, сравнив Высшую аудиторскую палату с «КНБ 2.0», сообщает SHYNDYK.KZ.
От финансовых проверок к контролю над государственными миллиардами
Ещё несколько лет назад главным инструментом борьбы с коррупцией в госструктурах считались правоохранительные органы. Уголовные расследования, задержания высокопоставленных чиновников и выявление хищений бюджетных средств формировали представление о том, что именно силовые ведомства обладают наиболее действенными механизмами воздействия на государственный аппарат.
Однако, по мнению политолога Ералы Нуржумы, сегодня эта система постепенно меняется. На первый план выходит не только уголовное преследование за уже совершённые преступления, но и способность государства выявлять финансовые нарушения, неэффективные расходы и управленческие просчёты.
Особую роль в этом процессе эксперт отводит Высшей аудиторской палате (ВАП), которую возглавляет бывший премьер-министр Казахстана Алихан Смаилов.
«Ещё несколько лет назад главным кошмаром для чиновников, распиливающих бюджетные миллиарды на госзакупках, были силовики. Сегодня правила игры изменились. На вершину пищевой цепочки государственного контроля стремительно поднимается Высшая аудиторская палата под руководством Алихана Смаилова», — пишет политолог.
По его оценке, ведомство перестало восприниматься исключительно как структура, проверяющая бухгалтерскую отчётность и соблюдение финансовых процедур. Сегодня аудиторы способны анализировать не только законность расходования средств, но и эффективность государственных программ, качество бюджетного планирования и конечные результаты использования государственных ресурсов.
Именно это обстоятельство, считает Нуржума, делает ВАП потенциально более влиятельным инструментом госконтроля.
В отличие от уголовного расследования, которое направлено на установление обстоятельств конкретного правонарушения, государственный аудит позволяет оценить целую систему распределения и использования бюджетных средств. Проверка может выявить не только отдельные финансовые нарушения, но и управленческие решения, создающие условия для систематических потерь. При этом государственный аудит не заменяет уголовное расследование, а выявленные нарушения не во всех случаях свидетельствуют о совершении преступления.
Триллионы под контролем: что показывают результаты ВАП
Масштабы деятельности ВАП позволяют понять, почему её роль в системе государственного управления становится предметом политических оценок.
По официальным данным, представленным президенту Касым-Жомарту Токаеву, за первые шесть месяцев 2026 года ВАП провела 13 крупных государственных аудитов, охвативших финансовые средства на сумму 5,8 трлн тенге.
Проверки затронули региональные исполнительные органы, государственные компании, инфраструктуру здравоохранения и ряд других направлений.
Во втором полугодии ведомство планировало завершить ещё 20 государственных аудитов, в том числе четыре — по прямому поручению президента. Среди направлений проверок были обозначены газовая отрасль, фармацевтическая промышленность, инвестиционная сфера, национальные проекты и деятельность отдельных государственных компаний.
Ещё более показательные результаты были представлены по итогам девяти месяцев 2025 года.
Согласно официальному отчёту, аудиторы провели 18 крупных проверок с охватом 32 трлн тенге. По их итогам в пользу государства было возмещено и восстановлено 112 млрд тенге, а 42 материала направлены в правоохранительные органы.
Кроме того, для устранения выявленных нарушений и недостатков были подготовлены 96 рекомендаций и около 800 пунктов обязательных к исполнению предписаний.
ВАП в цифрах: официальные результаты
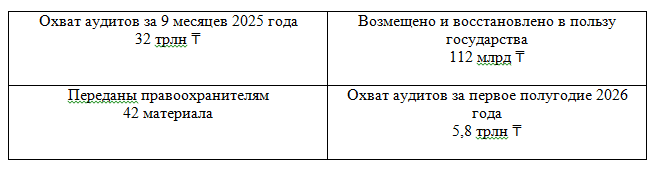
Масштабы проверок значительны, но охваченные аудитом суммы нельзя считать выявленными нарушениями, а восстановленные средства — полностью поступившими в бюджет. Тем не менее, результаты показывают, что госаудит охватывает финансовые потоки, сопоставимые с крупнейшими статьями госрасходов.
Именно здесь, по мнению Нуржумы, возникает принципиальное отличие ВАП от традиционных силовых структур.
«Силовики подключаются тогда, когда преступление уже совершено и бюджетные средства утекли в офшоры. Аудиторы бьют на опережение. Они вскрывают схемы на этапе планирования бюджета, распределения средств и реализации госпрограмм», — отмечает эксперт.
Таким образом, речь идёт о возможности обнаруживать проблемы ещё до того, как их последствия приобретут необратимый характер. Впрочем, на практике государственные аудиторы также выявляют нарушения постфактум, а правоохранительные органы располагают собственными механизмами предупреждения преступлений.
После реорганизации Антикора: как изменилась система борьбы с коррупцией
Дополнительное значение происходящим изменениям придаёт реорганизация антикоррупционной системы Казахстана. 30 июня 2025 года указом президента Агентство РК по противодействию коррупции было реорганизовано путём присоединения к КНБ. В структуре КНБ была создана Служба по противодействию коррупции.
Это решение изменило организационную модель антикоррупционной деятельности: функции специализированного агентства были интегрированы в структуру органа национальной безопасности.
Ералы Нуржума рассматривает произошедшее как свидетельство пересмотра прежних подходов государства к борьбе с экономическими и коррупционными преступлениями. По его мнению, самостоятельная модель Антикора не обеспечивала достаточной эффективности, в том числе в вопросах возврата государственных активов.
Но это позиция политолога. Сам факт реорганизации ведомства не доказывает, что прежняя структура работала хуже КНБ. Для такого вывода необходимо сопоставить результаты работы двух структур.
Политолог рассматривает усиление ВАП как продолжение изменений в архитектуре государственного контроля.
«Не обладая прямыми силовыми полномочиями (правом на задержания и аресты), палата делает главное — вскрывает финансовые дыры и оставляет силовикам готовые железобетонные кейсы. Это не конкуренция с погонами, это жёсткий контроль над финансовыми потоками, до которого у правоохранителей часто не доходят руки», — считает Нуржума.
Фактически речь идёт о двух разных, но взаимосвязанных механизмах.
Высшая аудиторская палата проверяет законность и эффективность использования государственных ресурсов, устанавливает финансовые и процедурные нарушения, анализирует системные недостатки и направляет материалы в компетентные органы при наличии соответствующих оснований. Правоохранительные структуры же ведут расследование преступлений в пределах установленных законом полномочий.
Эффективность такой модели зависит не только от количества выявленных нарушений, но и от того, насколько результаты аудита приводят к реальному устранению проблем, возмещению ущерба и привлечению виновных лиц к ответственности.
Почему именно таможня может стать главным испытанием для ВАП
Главным испытанием для ВАП Нуржума считает таможню, где сохраняются риски бюджетных потерь, злоупотребление льготами и занижения стоимости импортируемых товаров. По его мнению, именно системный аудит этой сферы покажет реальные возможности ведомства.
В общем-то, основания для такого вывода дают результаты проверки налогового и таможенного администрирования за 2025 год, опубликованные ВАП 15 июля 2026 года.
Согласно официальным данным, план по налоговым поступлениям в республиканский бюджет был недовыполнен на 730 млрд тенге, или 4,8%.
Одной из ключевых причин аудиторы назвали завышение прогноза налоговых поступлений на 1,3 трлн тенге.
Кроме того, проверка выявила финансовые нарушения на 2,7 млрд тенге, 33 процедурных нарушения и 11 системных недостатков.
Важно подчеркнуть, что 730 млрд тенге — это недоисполнение плана налоговых поступлений, а не установленная сумма хищений или исключительно таможенных потерь. Такое разграничение принципиально для оценки результатов государственного аудита.
Тем не менее, отдельные выявленные нарушения непосредственно касались таможенного администрирования.
В частности, аудиторы установили факты неправомерного применения льгот при импорте автомобилей. Под условия, предусмотренные исключительно для электромобилей, подпадали также гибридные транспортные средства. По выявленным случаям бюджет недополучил 70 млн тенге.
Другим проблемным направлением стала уплата импортного НДС методом зачёта. ВАП установила факты неправомерного использования этого механизма 34 участниками внешнеэкономической деятельности. Сумма недопоступлений превысила 670 млн тенге.
Проверка также выявила недостатки контроля за уполномоченными экономическими операторами — компаниями, пользующимися упрощёнными таможенными процедурами.
По данным ВАП, некоторые из них продолжали пользоваться соответствующими преимуществами даже при наличии оснований для приостановления такого статуса.
Результаты аудита налогового и таможенного администрирования за 2025 год
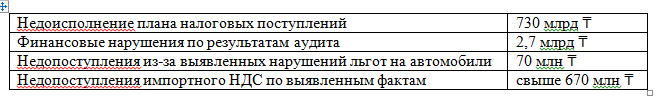
Эти результаты свидетельствуют о проблемах не только с отдельными финансовыми операциями, но и с качеством администрирования, прогнозирования и контроля.
При этом выявленные аудиторами недостатки не позволяют автоматически утверждать, что все они связаны с коррупцией. Часть нарушений может быть из-за ошибок планирования, недостатков законодательства, несовершенства информационных систем или ненадлежащего исполнения установленных процедур.
Но именно такие системные проблемы, по мнению политолога, создают условия для финансовых злоупотреблений и требуют более глубокого контроля.
Зеркальная статистика и цифровые системы: что предлагает политолог
Ералы Нуржума считает, что проверка отдельных таможенных операций недостаточна для полноценного наведения порядка в этой сфере.
Необходим комплексный анализ всей системы перемещения товаров через границу, определения их стоимости, предоставления льгот и уплаты обязательных платежей.
Одним из инструментов такого контроля может стать сопоставление так называемой зеркальной статистики — данных Казахстана об импорте с данными торговых партнёров об экспорте в Казахстан.
Так выявляют расхождения в торговых данных. Но они не обязательно означают контрабанду или уклонение от налогов: причины могут заключаться в различиях учёта, сроках регистрации и транспортных расходах.
Другим направлением может стать проверка достоверности заявленной таможенной стоимости товаров, особенно в случаях, когда она существенно отличается от сопоставимых рыночных показателей.
Отдельного внимания, по мнению эксперта, заслуживают механизмы предоставления налоговых и таможенных льгот, а также работа цифровых систем, через которые проходят данные о внешнеэкономических операциях.
В условиях растущей цифровизации государственного управления контроль должен охватывать не только действия конкретных должностных лиц, но и алгоритмы обработки информации, механизмы принятия решений и возможные уязвимости информационных систем.
Такой подход способен сместить акцент с выявления отдельных нарушений на предупреждение систематических потерь бюджета.
«Системный аудит таможни, сопоставление зеркальной статистики с торговыми партнёрами, проверка реальной таможенной стоимости, анализ льгот и цифровых шлюзов может стать тем самым моментом истины», — пишет Нуржума.
Смаилов и новый политический вес ВАП
Отдельное внимание Нуржума уделяет Алихану Смаилову, имеющему значительный опыт работы в высших органах исполнительной власти.
В разные годы он занимал должности министра финансов, первого заместителя премьер-министра и премьер-министра Казахстана. Правительство он возглавлял с 2022 по 2024 год.
1 апреля 2024 года Смаилов был назначен председателем ВАП, а 18 сентября 2026 года получил новое назначение на эту должность указом президента.
Его опыт работы в правительстве имеет значение для понимания механизмов бюджетного планирования, межведомственного взаимодействия и реализации государственных программ.
В то же время политический вес руководителя не следует отождествлять с неограниченными полномочиями возглавляемого им ведомства. ВАП действует в рамках законодательства о государственном аудите и финансовом контроле.
С институциональной точки зрения усиление аудиторской системы может иметь два последствия.
С одной стороны, повышение качества государственного контроля способно сократить неэффективные расходы, повысить прозрачность бюджетных решений и укрепить ответственность руководителей государственных организаций.
С другой — концентрация значительного объёма контрольной информации в одном институте повышает требования к независимости аудита, прозрачности процедур и объективности оценки деятельности государственных структур.
Поэтому реальное влияние ВАП должно измеряться не степенью опасений чиновников перед проверками, а конкретными результатами: устранёнными нарушениями, предотвращёнными потерями и повышением эффективности бюджетных расходов.
Нужна ли Казахстану новая финансовая полиция?
Ералы Нуржума задается вопросом: необходимо ли Казахстану возвращаться к прежней модели финансовой полиции, или государство способно обеспечить эффективный контроль существующими институтами?
Политолог склоняется ко второму варианту.
«Казахстану не обязательно возвращать старую финансовую полицию. Но стране жизненно необходим жёсткий, системный контроль, который видит государственные деньги от первой копейки до конечного результата», — подчёркивает он.
По мнению эксперта, дальнейшее усиление ВАП может изменить не только механизмы финансового контроля, но и расстановку влияния внутри государственного аппарата.
Главным критерием успеха политолог считает не количество проверок, а реальные изменения в проблемных секторах, и, прежде всего, в таможенной системе.
Если аудиторы смогут обеспечить последовательное выявление нарушений, добиться устранения системных недостатков и повысить прозрачность финансовых потоков, это станет аргументом в пользу эффективности действующей модели государственного контроля.
В противном случае даже масштабные проверки и многомиллиардные показатели останутся лишь частью отчётности, не меняющей принципиально качество государственного управления.
Вопрос заключается в том, сможет ли ведомство превратить растущее влияние в устойчивые институциональные результаты. И, как считает Ералы Нуржума, именно таможня покажет, насколько далеко государство действительно готово зайти в наведении порядка в собственных финансовых потоках.